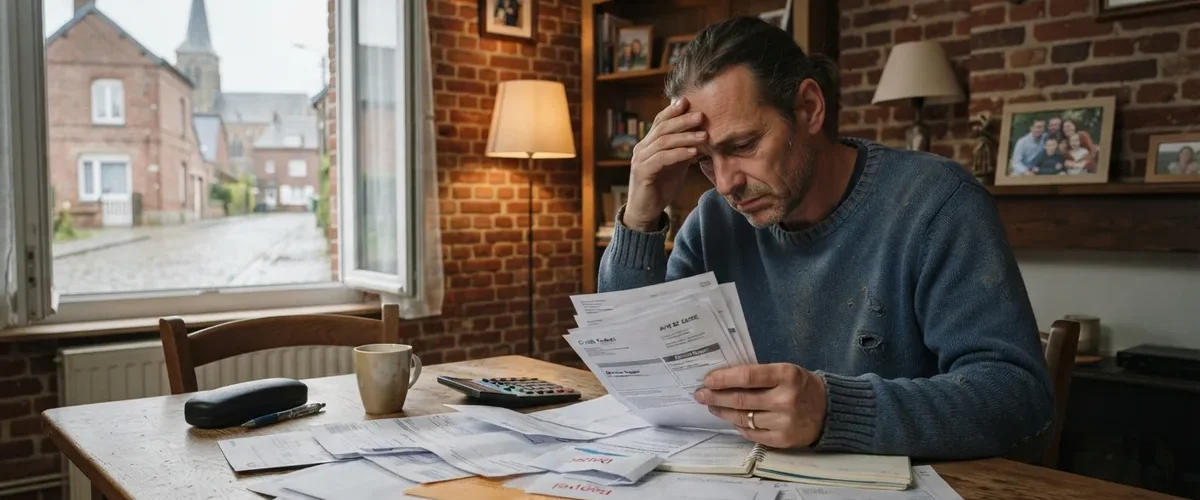
Se trouver dans une situation où le poids des dettes devient insoutenable est un problème rencontré par de nombreux ménages français. Lorsque les remboursements s’accumulent et que la pression financière devient trop lourde à porter, il est essentiel de connaître les différentes solutions permettant de reprendre le contrôle de sa situation budgétaire. Tour d’horizon des étapes et des méthodes à envisager pour sortir de la spirale du surendettement, tout en tentant d’éviter l’aggravation de ses difficultés financières.
Quelles sont les premières démarches à initier en cas de dettes excessives ?
Lorsque l’endettement semble dépasser les capacités de remboursement, il importe d’agir avec méthode. La première étape consiste à réaliser un état précis de sa situation financière : dresser un inventaire de l’ensemble des dettes (prêts à la consommation, crédit immobilier, découverts bancaires, factures impayées, etc.) et les comparer au montant des revenus disponibles. Cet exercice permet de mesurer l’ampleur du problème et de poser les bases de l’élaboration d’un plan d’action adapté. Il peut s’avérer judicieux d’établir un budget mensuel afin de visualiser clairement les flux d’entrée et de sortie d’argent.
Il faut ensuite contacter ses créanciers sans attendre, pour leur exposer sa situation. Dans certains cas, il est possible de demander un report d’échéance ou une renégociation des modalités du remboursement, particulièrement si l’on agit en amont d’un incident de paiement. Les organismes de crédit et les établissements bancaires ont intérêt à trouver des solutions amiables plutôt que de voir leurs clients s’enfoncer dans l’insolvabilité.
Comment rééquilibrer ses finances et trouver des économies ?
Retrouver un certain équilibre financier passe par l’adoption de mesures concrètes visant à réduire le déséquilibre budgétaire. Cela suppose d’identifier des dépenses non essentielles susceptibles d’être supprimées ou réduites. L’analyse fine des dépenses du foyer permet de pointer les postes sur lesquels des économies sont envisageables.
- Revoir les abonnements et contrats (téléphonie, internet, assurances) pour bénéficier d’offres moins chères
- Limiter la consommation d’électricité, de gaz ou d’eau par des gestes éco-responsables
- Privilégier les marques de distributeur ou les achats en gros pour l’alimentation
- Réduire les déplacements non indispensables afin d’économiser sur le carburant ou les transports
- Renoncer, temporairement, à certains loisirs onéreux
L’objectif est de dégager une marge de manœuvre budgétaire qui permettra de prioriser le remboursement des dettes. Il convient de distinguer les dettes urgentes (loyer, énergie, emprunts, impôts) de celles qui présentent moins de risque immédiat, afin de traiter en priorité celles susceptibles d’engendrer des poursuites ou des coupures de service.
À quels professionnels peut-on demander de l’aide ?
Le surendettement n’est pas une fatalité et il existe de nombreux dispositifs d’accompagnement. Des associations, des organismes publics et des professionnels spécialisés sont à disposition pour conseiller et orienter les personnes en difficulté. Les Points Conseil Budget (PCB), répartis sur le territoire, offrent des conseils gratuits pour optimiser la gestion du budget et prévenir l’aggravation de la situation financière. De nombreuses associations de consommateurs délivrent également des informations juridiques et des aides pour négocier avec les créanciers ou monter un dossier de médiation.
Les travailleurs sociaux, notamment ceux présents dans les Centres Communaux d’Action Sociale (CCAS), peuvent accompagner dans la constitution de dossiers d’aide sociale ou de surendettement. En cas de situation très complexe, il est recommandé de s’adresser à un conseiller en économie sociale et familiale ou à un avocat spécialisé afin d’éviter tout risque de procédure contentieuse. Ces acteurs peuvent également aider à vérifier les droits à certaines prestations sociales méconnues qui faciliteraient le retour à l’équilibre du budget familial.
Le regroupement de crédits est-il une solution pour alléger les dettes ?
Face à la multiplication des crédits à rembourser, le regroupement (ou rachat) de crédits constitue une option à étudier. Cette opération consiste à faire racheter l’ensemble de ses prêts par un seul organisme financier qui met en place un nouveau prêt unique. Le principal avantage de cette démarche est de réduire le montant mensuel total des remboursements, grâce à l’étalement de la dette sur une durée plus longue. Cela libère du pouvoir d’achat au quotidien et simplifie la gestion des finances domestiques en ayant un seul interlocuteur.
Toutefois, il est impératif d’analyser les frais liés à l’opération, notamment le coût total du crédit sur la durée allongée et les éventuelles pénalités de remboursement anticipé. Le regroupement de crédits s’adresse principalement aux personnes disposant de revenus stables et présentant encore une situation financière en capacité d’honorer un nouvel emprunt. Si la situation est déjà très compromise, d’autres solutions devront alors être envisagées.
Quelles alternatives en cas de surendettement avéré ?
En cas de situation financière jugée irrémédiablement compromise, le dépôt d’un dossier de surendettement auprès de la Banque de France constitue un recours de dernier ressort. La Commission de surendettement évalue la gravité de la situation et décide de l’orientation à donner : mise en place d’un plan conventionnel de redressement, mesures imposées aux créanciers, voire effacement partiel des dettes dans certains cas exceptionnels. Ce dispositif protège le débiteur contre les poursuites des créanciers pendant la durée de la procédure et vise à rétablir progressivement l’équilibre financier de l’intéressé.
Avant d’en arriver là, il est conseillé d’épuiser toutes les autres solutions accessibles, car la procédure de surendettement entraîne des conséquences lourdes (inscription au Fichier des incidents de remboursement des crédits aux particuliers, restriction d’accès au crédit, stigmatisation auprès des banques). La Commission peut néanmoins offrir une seconde chance à ceux dont la situation semble insoluble, à condition que leur bonne foi soit avérée et que les dettes concernent des charges courantes ou des crédits contractés licitement.
Comment éviter de retomber dans l’endettement chronique ?
Une sortie réussie de l’endettement repose sur l’adoption de bonnes pratiques budgétaires sur le long terme. Cela implique de planifier rigoureusement les dépenses, d’adopter une gestion prévisionnelle des finances et de mettre en place une épargne de précaution, même minime, pour parer aux coups durs. La maîtrise des crédits à la consommation et la vigilance face au suréquipement en cartes ou facilités de paiement sont également indispensables.
Il est recommandé de se former à la gestion budgétaire, notamment grâce à des ateliers ou parcours pédagogiques proposés par différents organismes. La sensibilisation de toute la famille à la nécessaire discipline financière et la définition d’objectifs collectifs (vacances, achat important différé, etc.) peuvent constituer des stimulants positifs pour conserver une dynamique saine. Enfin, ne pas hésiter à solliciter à nouveau un accompagnement dès l’apparition des premiers signes de déséquilibre budgétaire limite les risques de rechute.
Les solutions pour faire face à un excès de dettes sont multiples, allant de la réorganisation budgétaire à la négociation avec les créanciers, sans oublier le recours aux dispositifs publics en cas de situation catastrophique. Demander l’accompagnement d’un acteur spécialisé ou d’un en savoir plus permet souvent de trouver un second souffle face à l’asphyxie financière et d’apaiser tensions et angoisses liées au surendettement.




Ajouter un commentaire